الأسئلة الأكثر شيوعا حول الفوترة الإلكترونية
1. ما هي الفوترة الإلكترونية؟
تعني الفوترة الإلكترونية إصدار الفواتير إلكترونيًا بصيغة رقمية موحدة تُرسل تلقائيًا بين البائع والمشتري وجهاز الضرائب للتحقق منها، بدلاً من الفواتير الورقية أو بصيغة PDF.
هل هذه المعلومات مفيدة؟
2. ما الفرق بين الفاتورة الورقية والفاتورة الإلكترونية؟
الفاتورة الورقية تُصدر يدويًا وتحتاج توقيع وختم، بينما الفاتورة الإلكترونية تصدر رقمياً وتحمل رمز تحقق فريد وتكون موثقة إلكترونيًا. تصدر الفاتورة الإلكترونية وتُسلم لحظيًا للمشتري وجهاز الضرائب وتُحفَظ إلكترونيًا مع إمكانية التحقق والتقارير الفورية، مما يضمن سرعة ودقة وأمان أكبر.
هل هذه المعلومات مفيدة؟
3. ما الهدف الأساسي من تطبيق الفوترة الإلكترونية؟
رفع كفاءة المعاملات التجارية، ضمان الشفافية والالتزام الضريبي، والحد من الفواتير الوهمية.
هل هذه المعلومات مفيدة؟
4. ما الفوائد المباشرة على الشركات؟
تقليل التكاليف التشغيلية، تسهيل عمليات المراجعة، تحسين دقة البيانات وإدارة المخزون، تقليل الأخطاء، تكامل مع أنظمة الشركة، أرشفة آمنة، وتوفير تقارير فورية لاتخاذ قرارات أفضل.
هل هذه المعلومات مفيدة؟
5. كيف يمكنني تحديد ما إذا كنت ملزمًا بتطبيق الفوترة الإلكترونية اعتبارًا من 1 أبريل 2027؟
يُعد إجمالي قيمة التوريدات السنوية حتى 31 مارس 2027 المرجع الأساسي لتحديد مرحلة تطبيق الفوترة الإلكترونية الخاصة بك. وينطبق ذلك على كل من المكلفين بالضريبة المقيمين وغير المقيمين.
وبالنسبة للمكلفين بالضريبة غير المقيمين، يتم احتساب قيمة التوريدات بناءً على التوريدات التي تمت داخل سلطنة عُمان فقط.
أما بالنسبة لمجموعات ضريبة القيمة المضافة (VAT Groups)، فيتم تقييم الحد المالي على مستوى المجموعة ككل وليس على مستوى كل عضو بشكل منفصل. عند احتساب قيمة التوريدات السنوية، يجب تضمين ما يلي: -قيمة التوريدات الخاضعة للضريبة، باستثناء توريدات الأصول الرأسمالية؛ -قيمة السلع والخدمات الخاضعة لآلية الاحتساب العكسي (Reverse Charge Mechanism)؛ و -قيمة توريدات السلع والخدمات داخل دول مجلس التعاون الخليجي (Intra-GCC). يتعين عليك تطبيق الفوترة الإلكترونية اعتبارًا من 1 أبريل 2027 إذا تحقق أي من الشرطين التاليين: -أن تتجاوز القيمة الإجمالية لتوريداتك خلال الفترة من 1 أبريل 2026 إلى 31 مارس 2027 مبلغ 5,000,000 ريال عُماني؛ أو -أن تتجاوز القيمة الإجمالية المتوقعة لتوريداتك خلال الفترة من 1 أبريل 2027 إلى 31 مارس 2028 مبلغ 5,000,000 ريال عُماني. إذا لم يتحقق أي من الشرطين، فيتعين عليك تطبيق الفوترة الإلكترونية اعتبارًا من 1 أكتوبر 2027.
أما بالنسبة لمجموعات ضريبة القيمة المضافة (VAT Groups)، فيتم تقييم الحد المالي على مستوى المجموعة ككل وليس على مستوى كل عضو بشكل منفصل. عند احتساب قيمة التوريدات السنوية، يجب تضمين ما يلي: -قيمة التوريدات الخاضعة للضريبة، باستثناء توريدات الأصول الرأسمالية؛ -قيمة السلع والخدمات الخاضعة لآلية الاحتساب العكسي (Reverse Charge Mechanism)؛ و -قيمة توريدات السلع والخدمات داخل دول مجلس التعاون الخليجي (Intra-GCC). يتعين عليك تطبيق الفوترة الإلكترونية اعتبارًا من 1 أبريل 2027 إذا تحقق أي من الشرطين التاليين: -أن تتجاوز القيمة الإجمالية لتوريداتك خلال الفترة من 1 أبريل 2026 إلى 31 مارس 2027 مبلغ 5,000,000 ريال عُماني؛ أو -أن تتجاوز القيمة الإجمالية المتوقعة لتوريداتك خلال الفترة من 1 أبريل 2027 إلى 31 مارس 2028 مبلغ 5,000,000 ريال عُماني. إذا لم يتحقق أي من الشرطين، فيتعين عليك تطبيق الفوترة الإلكترونية اعتبارًا من 1 أكتوبر 2027.
هل هذه المعلومات مفيدة؟
6. هل يشمل النظام الشركات الصغيرة والمتوسطة؟
نعم، في حال كانت من المكلفين لضريبة القيمة المضافة، وسوف يتم تطبيقها ضمن المرحلة الثالثة من المشروع.
هل هذه المعلومات مفيدة؟
7. كيف يتم إصدار الفاتورة الإلكترونية؟
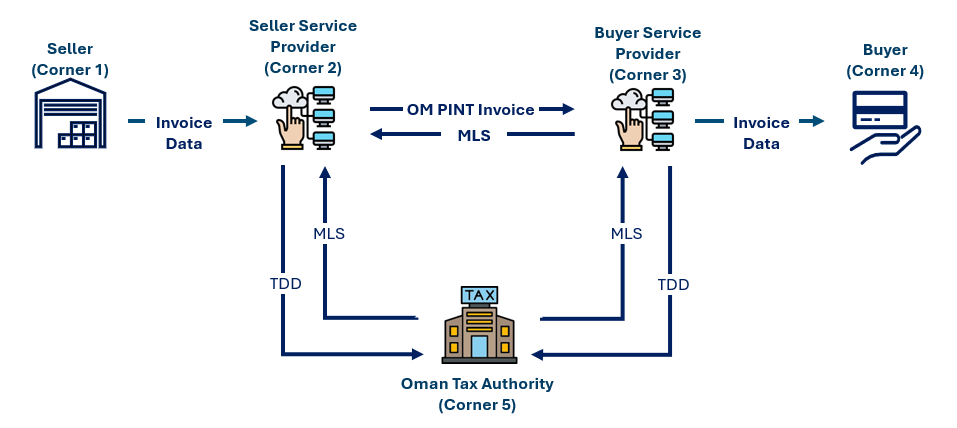
يتم إصدار الفاتورة من خلال نموذج تشغيل إلكتروني يربط المكلفين للضريبة، مزودي الخدمة، النظام الضريبي، والمستلمين لضمان إصدار آمن وموحد. يشمل النظام خمسة محاور:
.1 المورد (Supplier)
.2 مزود الخدمة للمورد (Supplier’s Service Provider)
.3 مزود الخدمة للعميل (Buyer’s Service Provider)
.4 العميل (Buyer)
.5 جهاز الضرائب (Oman Tax Authority – OTA)
هل هذه المعلومات مفيدة؟

الأسئلة الشائعة للفوترة الإلكترونية
PDF file
